
近几日,全球航运与大宗干散货市场呈现明显结构性分化:干散货指数止跌回升,船型行情冷热不均;煤炭、铁矿石、粮食、肥料等大宗品类基本面平稳运行。地缘端再度出现突发扰动,霍尔木兹海峡发生最新商船遇袭起火事件,叠加沙特输油管道关停,全球能源供应链风险再起,直接支撑国际原油与船用燃油价格高位运行。
一、国际航运业最新核心动态
1. BDI止跌反弹,船型结构性分化加剧
经历连续多日回调后,干散货市场迎来修复行情。截至9月18日,波罗的海干散货指数(BDI)收报3370点,单日上涨1.0%,终结连跌态势。分船型表现差异显著,结构性行情特征突出:海岬型船指数大涨2.0%至5768点,长航线远洋货盘释放、运力偏紧持续支撑大船型租金;超灵便型船市场同步收紧,美湾、南美、欧洲区域询盘活跃,运价稳步走强;巴拿马型船走势偏弱,受区域运力宽松影响小幅回调,成为唯一走弱船型。
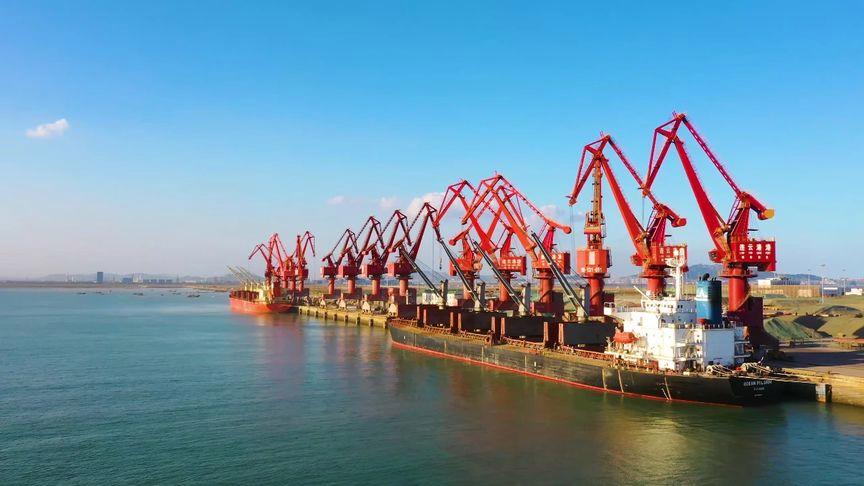
整体来看,本轮修复并非全面普涨,而是依托远洋长航线、区域刚需的结构性回暖,全球干散货市场高位震荡格局持续不变,行业整体景气度仍处在年内高位区间。
2. 区域航线热度分化,东南亚煤炭航线行情走强
近日东南亚短途散货航线交易活跃度显著提升,印尼煤炭出口货盘集中释放,带动超灵便型、大灵便型船租金上行。数据显示,区域内6万载重吨级船舶租金从周初19500美元/天,稳步攀升至22000美元/天,南非至远东航线大型散货船租金更是突破26750美元/天,区域短途刚需有效托底中小船型行情。
3. 集运淡季持续,国内出口航线逆势回暖
集装箱海运延续传统秋季淡季,欧美主干航线运价平稳震荡、无大幅波动。受国内长假前集中出货潮带动,上海出口集装箱运价指数(SCFI)连续八周上涨,短线出口舱位紧张度小幅提升。红海、曼德海峡依旧维持常态化风险扰动,商船绕行好望角比例居高不下,亚欧航线运输时效与综合成本持续承压。
二、大宗干散货品类最新市场动态
1. 国际煤炭:供需平稳,区域航线运价小幅抬升
全球海运煤炭市场基本面平稳,无大幅涨跌行情。供给端,印尼、澳洲、南非主产国出货节奏稳定,产能释放有序,全球货源供给充足;需求端,全球夏季用电旺季收尾,火电刚需逐步回落,市场以刚需补库、阶段性订船为主,无大规模囤货动作。
行情亮点集中在东南亚区域航线,印尼煤炭出口需求回暖,带动短途散货运价小幅上行。煤炭主流航线远离霍尔木兹海峡,受地缘冲突直接冲击有限,行情完全依托基本面运行,短期维持区间震荡格局。
2. 铁矿石:金九需求温和修复,海运韧性延续
海外澳巴矿山发运维持高位,货源供给充裕,无极端天气、港口罢工等扰动因素。国内“金九”旺季效应逐步显现,终端成材需求边际改善,钢厂补库意愿温和回升,有效托底铁矿石盘面价格,市场恐慌情绪消退。
海运端延续强势韧性,巴西至中国长航线货量稳定,持续支撑海岬型船运价高位运行。当前铁矿石市场处于“供给充足、需求缓慢修复”的弱平衡状态,短期难有趋势性涨跌,以震荡企稳为主。
3. 国际粮食:黑海出口近乎停滞,粮价底部韧性稳固
黑海粮食供应链扰动持续发酵,俄乌互袭黑海港口与货运设施,导致区域粮食出口近乎停滞,出口能力损失超97%。乌克兰敖德萨港、俄罗斯新罗西斯克港粮食码头运营受阻,全球黑海粮食供给缺口持续存在。
贸易端,美洲、欧洲粮食出口持续填补黑海缺口,但短期难以完全对冲供给减量,叠加中东航道风险反复,全球粮价底部支撑牢固。近期国际粮价出现技术性回调,主要是市场对地缘缓和预期的获利了结,并非基本面反转,中长期高位震荡格局不变。
4. 国际肥料:航道风险反复,旺季交投谨慎
霍尔木兹海峡作为全球化肥核心海运通道,近期冲突再起,持续扰动中东尿素、氮肥外运效率。当前全球化肥三季度备货进入尾声,巴西、印度采购刚需稳步收尾,贸易商观望情绪浓厚,仅维持小单刚需成交。
叠加国内磷矿石、磷肥企业开工负荷下调,全球肥料采购需求整体偏弱,短期内肥料市场量价同步承压,地缘风险仅提供底部支撑,难以推动趋势性涨价。
三、地缘摩擦
近几日中东地缘局势再度反复,短期通航修复预期落空,突发袭船事件叠加沙特输油管道关停,区域能源供应链风险再度抬头。
1.海峡突发袭船事件,护航油轮遇袭起火
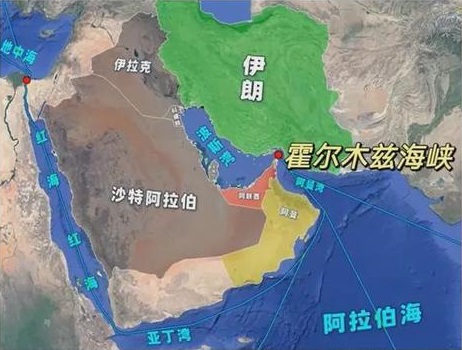
9月19日,霍尔木兹海峡阿曼走廊发生商船遇袭事件,一艘外籍游轮在美军战机护航状态下遭伊朗方面袭击,船体起火,现场通航秩序再度受扰。本次袭击打破短期局势平静,直接推升市场地缘避险情绪。
2.美方宣称完成扫雷,通航修复存疑
9月21日,美军中央司令部官宣已完成霍尔木兹海峡主航道水雷清除工作,近期已有数千艘船只顺利通行、海湾原油出口稳步恢复。但市场实际通航量依旧远低于冲突前水平,商船滞港、绕行、谨慎通航的整体格局并未根本改变,通航稳定性严重不足。
3.沙特关停关键输油管道,绕行通道失效
近期沙特宣布关闭境内东西向关键输油管道,该管道是沙特规避霍尔木兹海峡风险、向外输送原油的核心绕行通道。管道关停后,中东原油外运再度高度依赖霍尔木兹海峡航线,区域能源供给容错率大幅下降,供应链脆弱性显著提升。
4.地缘长期风险溢价固化
机构观点持续统一,霍尔木兹海峡间歇性冲突、通航不稳定将成为新常态,短期难以彻底恢复常态化自由通航,全球能源、航运市场需长期计入地缘风险溢价。
四、地缘摩擦对船燃价格影响
1. 近期船燃行情复盘
受霍尔木兹海峡袭船事件、沙特输油管道关停、原油高位走强三重利好支撑,近几日全球船用燃油价格维持高位偏强运行。中东供油通道受限、区域燃油流通效率下降,叠加全球核心加油港库存整体偏低,刚需采购托底市场,船燃价格无大幅回落空间,高低硫价差维持稳定,整体呈现高位震荡、韧性充足的行情特征。
2. 未来价格趋势预测
整体结论:高位偏强震荡、小幅上行,跌幅有限
核心支撑逻辑:海峡突发袭船事件打破局势平静,地缘避险情绪持续支撑原油与船燃估值;沙特关键输油管道关停,中东能源外运通道进一步收紧,供给端存在刚性约束;全球船燃库存低位格局未改,刚需采购持续托底价格。
核心约束逻辑:美方完成航道扫雷、部分船只恢复通行,缓解市场极端恐慌情绪,不存在单边暴涨基础;海运淡季需求平稳,下游采购理性,无集中囤货炒作行为,将限制涨价幅度。
细分走势:低硫船燃震荡偏强,走势更为稳健;高硫燃料油受中东供给扰动影响,波动弹性更大;船用柴油持续高位坚挺。
实操建议:船企、物流企业可按需分批补库,规避地缘反复带来的阶段性涨价风险,不建议大规模重仓囤货。
五、其他相关资讯
1. 黑海航运风险持续走高:俄乌持续互袭黑海港口与货运船舶,区域粮食、散货航运近乎停滞,欧亚支线散货航线时效、成本持续承压,贸易流向进一步向美洲、大西洋航线转移。
2. 全球海运运力周转偏紧:中东航道不稳定、港口船舶滞港叠加旺季出货,全球有效流通运力持续偏紧,支撑干散货运价底部韧性,弱化行情回调空间。
3. 国际原油站稳百元关口:地缘风险反复扰动下,布伦特原油持续维持百元高位,成本端为船燃、航运燃油成本提供长期支撑,海运企业成本压力阶段性延续。
六、市场总结与行业展望
综合近几日市场走势,核心逻辑可概括为:干散货结构性修复、船型分化显著,大宗品类平稳震荡;中东地缘再度扰动,能源通道收紧,船燃价格高位偏强运行。
航运板块,BDI止跌反弹,大船型长航线红利延续,中小船型依托区域刚需回暖,整体景气度维持高位;集运淡季平稳运行,地缘隐性成本常态化抬升。大宗端,煤炭、铁矿石基本面稳健,粮食、肥料受地缘与供需双重约束,行情震荡为主。
能源成本端成为短期核心变量,霍尔木兹海峡冲突常态化、沙特绕行管道关停,让全球船燃供给容错率下降,未来几日价格偏强震荡格局明确,海运企业燃油成本压力将持续存在。
行业实操建议:一是持续跟踪霍尔木兹海峡通航动态与军事摩擦,提前完善航线绕行、战争险投保、滞期责任划分预案;二是合理把控船燃补库节奏,分批按需采购,平滑成本波动;三是干散货租船、大宗贸易继续聚焦长航线刚需与优质货盘,规避区域运力宽松带来的运价波动风险。
风险提示:本文基于公开海事、行情、地缘权威资讯整理,分析仅为行业复盘与趋势参考,不构成任何投资、租船、采购交易建议。
市场&运营调度中心:
联系方式:18751680183
邮箱:18751680183@163.com
数字化运营中心:
联系方式:19551611357
邮箱:bestseamarine@outlook.com
发表回复